
Se frena el volumen, no el valor: así está el residencial en octubre de 2026
Por Vantys Group — The value behind every wall
El mercado inmobiliario español ha llegado a un punto curioso: todavía hay demanda, pero cada vez menos hogares pueden pagarla. Los precios siguen en máximos, las ventas caen por séptimo mes consecutivo y el Euribor vuelve a subir. Y además, octubre ha empezado con un vacío normativo y unas elecciones convocadas para finales de noviembre.
Desde Vantys Group analizamos cada mes los datos que de verdad importan para quien compra, vende o invierte en la Costa del Sol. Esto es lo que dice el mercado en octubre de 2026.
Un límite de solvencia antes que de demanda
Tras su repliegue de finales de 2025, el Euribor a 12 meses ha vuelto a subir y se sitúa en el 3,30% a comienzos de octubre, su nivel más alto desde agosto de 2024. El IPC de septiembre se ha disparado al +4,9%, el mayor dato desde febrero de 2023.
A escala mundial, la OCDE y UBS calculan que un asalariado cualificado ha perdido un tercio de su capacidad de compra inmobiliaria respecto a 2021. En España el diagnóstico es parecido: los precios siguen subiendo, pero las ventas, las hipotecas y la capacidad de los hogares para financiarse empiezan a contraerse. El mercado parece alcanzar su límite de solvencia antes que su límite de demanda.
Los datos de julio
Según el Consejo General del Notariado:
- Precio medio: 2.110 €/m² (+7,7% interanual)
- Pisos: 2.550 €/m², nuevo máximo histórico (+12,5%)
- Transacciones: -11,1% interanual, la séptima caída consecutiva (65.400 viviendas)
- Andalucía, la comunidad con más compraventas de España: 12.800 en julio, el 20% del total
- El 56% de las compras se financió con hipoteca, con un importe medio de 183.600 €
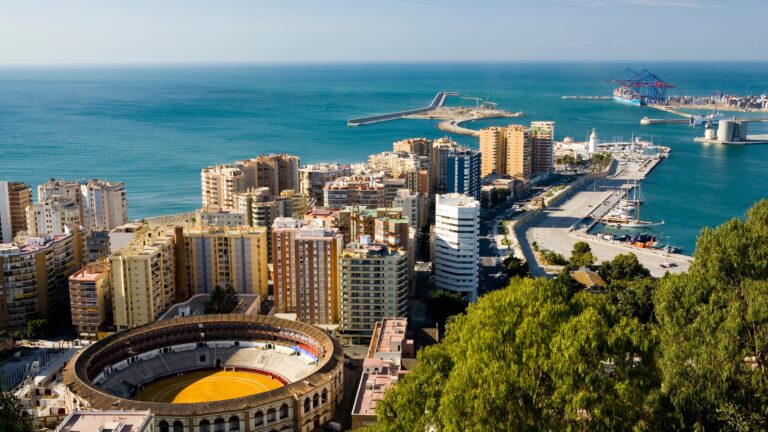
Málaga cruza los 3.000 €/m²
La media autonómica esconde realidades muy distintas. Según el valor tasado del Ministerio de Vivienda, la referencia que utiliza la banca, Málaga supera por primera vez los 3.000 €/m²: 3.083,5 €, un 13,8% más que hace un año. Es la provincia más cara de Andalucía y cuesta 3,4 veces más que Jaén.
Algunos datos que confirman lo que vemos cada día en nuestra actividad:
- Marbella es la segunda localidad más exclusiva de Europa para tener una vivienda de lujo frente al mar, según Engel & Völkers. Solo la supera Saint-Jean-Cap-Ferrat, y queda por delante de Saint-Tropez, Mallorca e Ibiza
- Ilanga Capital y Goldman Sachs invertirán 260 millones en Marbella en un complejo hotelero con residencias de marca
- Los extranjeros firmaron el 15% de las compras en Andalucía en el primer semestre (10.280 viviendas). En Málaga, uno de cada cuatro interesados en alquilar busca desde el extranjero
- Andalucía rebajará el ITP del 7% al 6,75% en 2027, con el objetivo de llegar al 6% en 2030
El vacío legislativo
Septiembre ha sido un mes bisagra. Tras una ola de movilizaciones por la vivienda, el Gobierno aprobó dos decretos-leyes de urgencia. Incluían la suspensión de desahucios de inquilinos vulnerables hasta 2030, la prórroga automática de contratos, la regulación del alquiler de temporada y de habitaciones, y un IVA del 10% para el alquiler turístico. El Congreso rechazó ambos decretos el 2 de octubre, y el Gobierno ha convocado elecciones para finales de noviembre.
En paralelo, el PP ha presentado su alternativa: un millón de viviendas en cuatro años, supresión de las zonas tensionadas, avales públicos para jóvenes y rebajas fiscales en la compra. Mientras tanto, propietarios e inversores tienen por delante dos meses de incertidumbre normativa.
2027: tensión duradera, no corrección
BBVA Research prevé una subida de precios del +5,7% en 2027, más o menos la mitad que este año. El fondo del problema sigue siendo el mismo: España pone en el mercado unas 95.000 viviendas nuevas al año, mientras se crean unos 240.000 hogares. El Banco de España cifra el déficit en unas 750.000 viviendas y avisa de que podría superar el millón en 2028.
La eficiencia energética también pesa cada vez más en el precio. Las viviendas con etiqueta A o B se venden de media un 15% más caras y el doble de rápido. Sin embargo, el 94% del parque español tiene un certificado entre D y G.
La lectura de Vantys
Los titulares hablan de un mercado que se frena. La realidad es más fina: se frena el volumen, no el valor. En la Costa del Sol, Málaga cruza los 3.000 €/m², Marbella se mide con la Costa Azul y el capital internacional sigue llegando. Al mismo tiempo, el comprador local nota cada subida del Euribor.
Para quien vende, el mensaje es claro. El precio sigue respaldado, pero el comprador solvente es más selectivo y ya no paga cualquier cifra. Una vivienda bien valorada y bien presentada se vende; una sobrevalorada se queda en el portal. Para quien invierte en alquiler, el vacío normativo hasta las elecciones aconseja prudencia y contratos bien estructurados.
Nuestro trabajo en Vantys Group no es repetir el titular. Es traducirlo a lo que significa para tu decisión concreta, en tu calle y en tu momento. Eso es lo que hay detrás de cada pared que analizamos.
Descarga el Informe de Mercado Residencial de Vantys
Si quieres profundizar en los datos, puedes consultar nuestro Informe de Mercado Residencial – Octubre 2026, con la evolución de precios y transacciones, la situación específica de Málaga, el contexto normativo y las perspectivas para 2027.
Si estás valorando tu próximo movimiento inmobiliario en la Costa del Sol, hablemos: conocer el terreno marca la diferencia.
📞 +34 687 948 012 · ✉️ info@vantys.es · www.vantys.es
Informe elaborado con datos disponibles a octubre de 2026. Fuentes: Consejo General del Notariado, Ministerio de Vivienda y Agenda Urbana, Banco de España, BBVA Research, Registro de la Propiedad, UBS, OCDE, INE, Engel & Völkers.